Жители Кубани получили налоговые уведомления на свое имущество на общую сумму в 25 млрд рублей
13.11.2026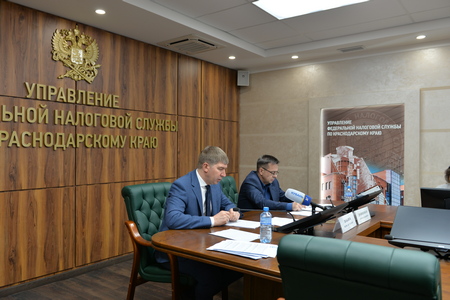
Годом ранее эта сумма составляла 23 млрд рублей
 84
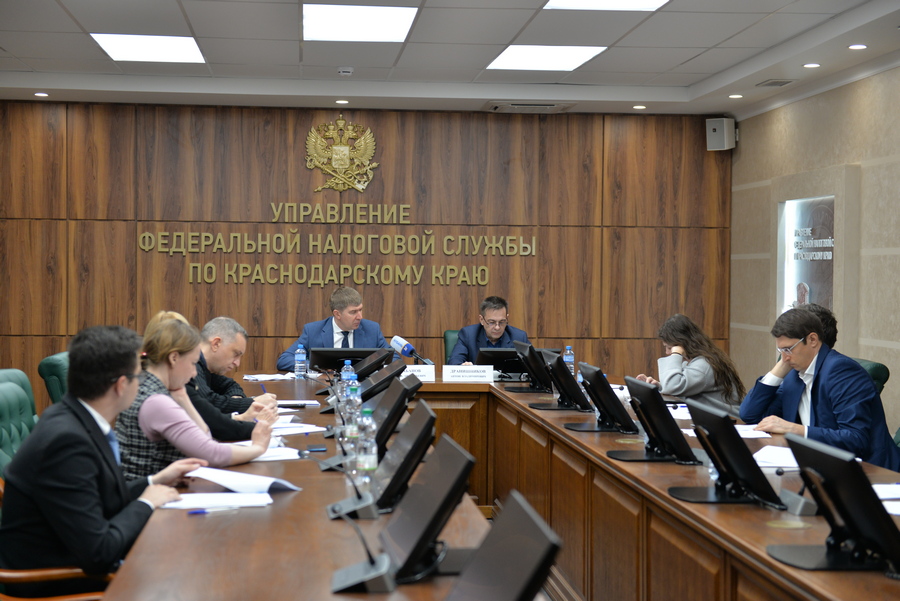
В УФНС России по Краснодарскому краю прошла пресс – конференция, на которой заместитель руководителя управления Игорь Шабанов и начальник отдела камерального контроля в сфере налогообложения имущества, НДФЛ и СВ Антон Дранишников рассказали журналистам о нововведениях при уплате имущественных налогов. .
Напомним, что физические лица получают налоговые уведомления для уплаты налогов на имущество и доходы за 2025 год, срок уплаты таких налогов – не позднее 1 декабря 2026 года.
Налоговые уведомления направлены гражданам, владевшими в 2025 году налогооблагаемыми транспортными средствами, земельными участками и другими объектами недвижимости, а также тем, у кого есть обязанность самостоятельно уплатить НДФЛ.
В этом году налоговые уведомления получили порядка 2,9 млн жителей Краснодарского края (в 2025 году – 2,8 млн). 92%, или 2,7 млн уведомлений, выгружены в «Личный кабинет для физических лиц» на сайте ФНС России (мобильная версия «Налоги ФЛ») и «Личный кабинет пользователя» на портале Госуслуг тем, кто подключен к этим сервисам. Остальным 246 тысячам налогоплательщиков уведомления направлены по почте.
Общий объем имущественных налогов, исчисленных в уведомлениях за 2025 год составил 25 млрд рублей. В прошлом году (за 2024) было начислено 23 млрд рублей. По состоянию на 10.11.2026 граждане уплатили более 13,6 млрд рублей или 52,8 % исчисленных сумм налога (в 2025 на эту же дату поступило 11,2 млрд рублей или 49%).
За счет чего растут поступления имущественных налогов?
Рост налогов в первую очередь обусловлен увеличением кадастровой стоимости земли и недвижимости: соответственно выросла и налоговая база для расчёта платежей.
При этом закон ограничивает резкий рост нагрузки на собственников: применяется коэффициент 1,1 - сумма налога за текущий год не может превышать прошлогоднюю более, чем на 10 %. Такое правило действует при плановой массовой переоценке, в ходе которой кадастровая стоимость приводится в соответствие с рыночной.
Также добавляются новые объекты. В крае стабильно большой ввод жилья - каждый введённый дом, участок и машина добавляются в базу налогообложения.
В текущем году налоговые уведомления впервые направлены всем в Госуслуги? Почему их раньше не направляли?
Уведомления и раньше приходили на «Госуслуги», но для этого требовалось направить заявление-согласие на электронную доставку, подписанное ЭЦП. Если человек этого не делал, уведомления направлялись по почте или в Личный кабинет налогоплательщика на сайте ФНС России. Теперь механизм стал автоматическим, и из-за этого многим действительно показалось, что раньше такого не было.
С 1 августа 2026 года вступили в силу изменения - для пользователей с подтверждённой учётной записью на «Госуслугах» уведомления направляются автоматически без какого-либо заявления (основание: Федеральный закон от 28.11.2025 № 425-ФЗ, а ФНС выпустила приказ от 26.02.2026 № ЕД-1-21/118@).
В ряде сельских поселений Краснодарского края нет налоговых инспекций, и не у всех граждан есть доступ к интернету и Личному кабинету. Если уведомление не пришло, как человек может получить документ и разобраться в начислениях, особенно с учётом приближающегося срока уплаты налогов?»
Для таких ситуаций в крае активно работают мобильные офисы налоговой службы. Они выезжают в населённые пункты по утверждённому графику, который публикуется на сайте ФНС и доводится до местных администраций. В мобильном офисе гражданин может получить налоговое уведомление, детальные разъяснения по начислениям, проверить учёт объектов налогообложения и наличие льгот, а также подать заявление на льготу или перерасчёт. Всего планируется в ноябре осуществить 53 выезда мобильных офисов.
В каких случаях в налоговое уведомление включается НДФЛ для уплаты по сроку 1 декабря?
НДФЛ включается в уведомление, если выполняется хотя бы одно из следующих условий:
- получен доход в виде процентов по вкладам и остаткам на счетах в российских банках;
- получен доход, с которого налоговый агент не удержал НДФЛ;
- общая сумма НДФЛ, рассчитанная налоговым органом, превышает сумму налога, исчисленную налоговыми агентами и налогоплательщиком с его доходов;
- получен доход в виде выигрышей в казино или залах игровых автоматов.
В налоговых уведомлениях произошел ряд нововведений. Одно из главных изменений касается порядка расчета и визуализации сумм НДФЛ. Так, введен единый расчет НДФЛ по всем основаниям в одной таблице.
Налоговая база по НДФЛ определяется отдельно для доходов, к которым применяются разные ставки. В уведомлении они объединены по четырем группам доходов.
Первая группа – это доходы, которые облагаются по ставкам 13/15/18/20/22%. К ним относятся доходы от выполнения трудовых обязанностей, аренды, предпринимательской деятельности и другие.
Вторая группа (13/15%) – дивиденды, доходы от продажи имущества, операции с ценными бумагами, проценты по вкладам.
В третьей группе (13/15%) отражены доходы работающих на Крайнем Севере и приравненных к нему районах, а также доходы участников СВО.
В четвертую группу (9/15/30/35%) входят все остальные доходы, которые не подпадают под перечисленные выше условия. Например, доходы нерезидентов.
Такая структура позволяет налогоплательщику наглядно проверить, по какой ставке облагается каждый вид его дохода.
Кроме того, перечень оснований для расчета НДФЛ дополнен следующими случаями:
- стандартный вычет предоставлен одним или несколькими налоговыми агентами в большем размере, чем предусмотрено Налоговым кодексом Российской Федерации;
- по закрытым инвестиционным счетам вычет на долгосрочные сбережения превышает 30 млн рублей;
- суммарный инвестиционный вычет и вычет на долгосрочные сбережения превышают 400 тыс. рублей;
- разница между выплатами и взносами по договорам долгосрочных сбережений или договорам страхования жизни превышает 30 млн рублей.
«В налоговом уведомлении у граждан есть НДФЛ, хотя работодатель уже удержал налог в течение года. Почему так происходит и не идёт ли речь о двойном налогообложении?»
Двойного налогообложения здесь нет. Работодатель как налоговый агент удерживает НДФЛ только с тех выплат, которые производит сам, и не учитывает доходы гражданина из других источников. По итогам года ФНС формирует совокупный расчёт: суммирует все доходы налогоплательщика (от всех работодателей), применяет прогрессивную шкалу ставок и определяет итоговую сумму налога. Если ранее удержанного налога недостаточно, в уведомлении отражается разница к доплате. Такой порядок закреплён в Налоговом кодексе РФ и позволяет корректно применять прогрессивную шкалу к общему годовому доходу налогоплательщика.
Какая прогрессивная шкала по НДФЛ в 2026 году?
В 2026 году ставки следующие:
13 % — до 2,4 млн рублей в год;
15 % — на сумму свыше 2,4 млн до 5 млн;
18 % — свыше 5 млн до 20 млн;
20 % — свыше 20 млн до 50 млн;
22 % — свыше 50 млн рублей.
Важно: повышенная ставка применяется только к сумме превышения порога, а не ко всему доходу. Например, при годовом доходе 3 млн рублей по ставке 15 % будет облагаться только 600 000 рублей (3 млн − 2,4 млн), а 2,4 млн останутся по 13 %.
Прогрессивная шкала применяется ко всем доходам одинаково? Например, к дивидендам или процентам по вкладам?
Нет, шкала применяется по разным налоговым базам. Для основной базы (зарплата, ГПХ) действует полная пятиступенчатая шкала (13 - 22 %). Для дивидендов, доходов от операций с ценными бумагами и ряда других доходов предусмотрена отдельная база с укороченной шкалой: 13 % до 2,4 млн рублей и 15 %.
Что делать, если пришло уведомление о доплате НДФЛ из за перерасчёта по прогрессивной шкале? Можно ли оспорить?
Если гражданин считает, что расчёт неверен, он может подать заявление по установленной форме (КНД 1150139) с приложением подтверждающих документов. Обращение можно направить лично (по почте), через МФЦ, «Личный кабинет налогоплательщика» или сервис «Обратиться в ФНС России». Налоговая проверит данные и при необходимости скорректирует сумму.
Аналогичное заявление направляется и в случае обнаружения ошибки в расчете по имущественным налогам.
Могут ли граждане уменьшить НДФЛ с процентов по вкладам за счёт налоговых вычетов - например, имущественных или социальных?
Нет, такие вычеты на доход в виде процентов по вкладам не распространяются. Налог считается строго по той формуле о которой говорилось ранее.
Как изменилась сумма исчисленного НДФЛ после введения пятиступенчатой шкалы? Есть ли статистика начислений в разрезе доходов (ставок)?
На текущий момент статистика по НДФЛ в разрезе доходов и ставок отсутствует.
Между тем наблюдается существенный рост как количества налогоплательщиков, так и объема исчисленных сумм налога.
Так, по доходам 2024 года более 176 тысячам физических лиц исчислен НДФЛ в сумме 11 млрд. руб. В этом году, по доходах 2025 года сумма исчисленного налога увеличилась в 2 раза и составила 20,5 млрд. руб., а количество налогоплательщиков, которым был начислен НДФЛ, увеличилось до 335 тысяч человек.
Можно ли самостоятельно подать декларацию до 30 апреля и заплатить налог, если банк выплатил проценты по вкладу?
Нет, этого делать не нужно. Банки самостоятельно передают в ФНС сведения о процентных доходах вкладчиков. Если доход превысил необлагаемый лимит, ФНС рассчитает НДФЛ и включит его в налоговое уведомление, на основании которого уплатить налог нужно будет не позднее 1 декабря.
Получается, что срок уплаты одного и того же налога – НДФЛ – разный в случае самостоятельной подачи декларации 3 НДФЛ и в случае получения СНУ?
Если НДФЛ рассчитан самостоятельно в декларации 3 НДФЛ (например, при продаже имущества, сдаче квартиры в аренду и т. п.), срок его уплаты – не позднее 15 июля года, следующего за отчётным. То есть по декларации за 2025 год налог нужно уплатить не позднее 15 июля 2026 года. Это отдельный срок, не связанный с дедлайном 1 декабря.
По какой формуле налоговая считает НДФЛ с процентов по вкладам?
Формула простая: Налог = (Сумма процентов по всем вкладам во всех банках − Необлагаемый лимит) × Ставка НДФЛ.
Необлагаемый лимит рассчитывается так: 1 млн рублей × максимальная ключевая ставка ЦБ РФ, действовавшая на 1 е число любого месяца отчётного года. Например, в 2025 году максимальная ставка составила 21 %, соответственно лимит составит 210 000 рублей. Налог начисляется только на сумму процентов, которая превышает этот лимит.
Где гражданин может самостоятельно проверить, правильно ли рассчитана сумма процентов?
Удобнее всего в «Личном кабинете налогоплательщика»: в разделе «Доходы» → «Сведения о доходах» → «Банковские вклады» видны данные, поступившие от банков. Параллельно можно сверить цифры со справкой из банка или выписками. Если есть расхождения, стоит обратиться в налоговую для уточнения.
В части имущественных налогов какие произошли изменения?
В уведомлениях учтены новые федеральные льготы для ветеранов боевых действий, участников СВО и членов их семей:
- освобождение от транспортного налога по одному автомототранспортному средству,
- налоговый вычет в размере 600 кв. м по одному земельному участку
- освобождение от налога по одному жилому объекту — квартире, комнате, дому.
Полностью освобождены от земельного налога и налога на имущество граждане, чья недвижимость находилась на территориях с режимом ЧС или КТО, если принято решение об эвакуации жителей.
При расчете транспортного налога за 2025 год применяется обновленный Минпромторгом перечень легковых автомобилей средней стоимостью от 10 млн рублей.
По налогу на имущество сохраняется ограничение роста налога не более чем на 10% по сравнению с предыдущим годом. Исключение сделано для объектов торгово-офисного назначения, а также объектов, по которым произошло изменение характеристик.
Что делать, если в уведомлении сумма явно не сходится с ожиданиями, например, налог на квартиру резко вырос?
Рост возможен из за пересчёта кадастровой стоимости. Её пересматривают в регионах раз в 3-5 лет. Ещё на сумму влияет изменение налоговой ставки муниципалитетом или отмена льготы.
Проверить детали можно в Личном кабинете ФНС: там видны кадастровая стоимость, ставка и применённые льготы. Если нашли ошибку (неверный метраж, отсутствие льготы), подайте заявление на перерасчёт. К обращению приложите подтверждающие документы (выписку из ЕГРН, справку о льготе и т. п.).
Почему собственнику пришло уведомление о начислении транспортного налога, если автомобиль был продан в середине года?
Не надо забывать, что сейчас налоги мы платим за 2025 год. И если автомобиль продан в середине 2026 года, то налог будет исчислен на все 12 месяцев владения. Транспортный налог начисляется пропорционально периоду владения. Если автомобиль продан в 2025 году, в уведомлении будет сумма только за те месяцы, когда машина была на учёте. Необходимо проверить в Личном кабинете дату снятия с учёта: если она не отразилась, обратиться в ГИБДД и затем в налоговую для корректировки данных.
У человека есть и имущественные налоги и НДФЛ по вкладам в одном уведомлении. Допускается ли уплата частями?
Да, платёж можно разбить на несколько переводов – налоговая зачисляет их на ЕНС, а затем автоматически распределяет по начислениям. Однако важно погасить всю сумму из уведомления не позднее 1 декабря, чтобы избежать пеней.
Если у налогоплательщика есть несколько объектов в разных регионах, как будет выглядеть процесс направления уведомлений и уплаты налогов?
Налоговая служба формирует единое налоговое уведомление, в которое включаются все объекты независимо от региона. Платёж также единый - средства поступают на ваш ЕНС, а налоговая сама разносит их по начислениям в разных субъектах.
Сколько граждан не платят до 1 декабря и чем это заканчивается? Есть ли статистика по пеням и взысканиям?
У налоговой службы нет такой статистики сколько не заплатили на основании направленных уведомлений, но ежегодно после 1 декабря резко растёт объём требований и мер по взысканию задолженности.
Например, в позапрошлом году - 2024 (прошлый год брать не целесообразно, т.к. срок уплаты совпал со страховыми взносами) прирост количества должников за декабрь 2024 года составил 366 тыс. налогоплательщиков.
Со 2 декабря начинает начисляться пеня на сумму долга за каждый день просрочки в размере 1/300 от ключевой ставки ЦБ (например, если задолженность составляет 100 тыс. рублей, ставка ЦБ – 14% годовых, то пеня в день будет равна 46,67 руб. (100 тыс. х 1 день (14/100/300)).
При неуплате налогов в установленный срок налоговым органом применяются меры принудительного взыскания задолженности. С учетом изменения законодательства с 01.11.2025 в случае неуплаты исчисленных налогов взыскание производится со счетов налогоплательщика, налоговым органом направляется в банк уведомление о приостановке операций по счетам, что означает приостановление всех расходных операций по данному счету. Также при длительной просрочке применяется арест имущества должника и его реализация службой судебных приставов.
Могут ли взыскать долг по налогам с банковского счёта без суда? Когда работает внесудебный порядок?
С 1 ноября 2025 года налоговая задолженность физлиц может взыскиваться во внесудебном порядке, если гражданин не оспаривает начисленную сумму.
Налоговый орган направляет требование, ждёт восемь дней, затем принимает решение о взыскании и передаёт в банк поручение на блокировку счёта и списание долга.
Судебная процедура сохраняется для тех, кто заявил несогласие: подал возражение на налоговое уведомление. Спорная сумма на это время исключается из сальдо единого налогового счёта.
Поэтому гражданам необходимо вовремя проверять начисления в «Личном кабинете налогоплательщика» и не пропустить 30-дневный срок на возражение: после его истечения списание произойдёт без обращения ФНС в суд.
Как узнать сумму к уплате, если уведомление не пришло?
Сумму можно проверить в Личном кабинете налогоплательщика на сайте ФНС или в мобильном приложении. Если доступа к кабинету нет, можно обратиться в любую налоговую инспекцию с документом, удостоверяющим личность.
Нередко граждане жалуются: налог оплачен, а в личном кабинете по-прежнему числится долг или нет данных о платеже. С чем это связано и стоит ли беспокоиться?
Это распространённая ситуация, которая не означает, что платёж не прошёл. После оплаты деньги и данные о ней проходят несколько этапов: банк, ГИС ГМП (Государственная информационная система о государственных и муниципальных платежах), Федеральное казначейство и только затем попадают в учёт ФНС. На обработку и отражение платежа в личном кабинете может потребоваться несколько рабочих дней. При этом датой уплаты налога считается день списания средств со счёта в банке, а не день появления записи в интерфейсе. Пени за период прохождения платежа не начисляются.
Есть ли «скрытые» льготы, о которых мало кто знает, и как проверить, положены ли они?
Помимо очевидных льгот для пенсионеров и инвалидов, могут быть дополнительные льготы, принятые местными муниципальными органами (например, для многодетных, ветеранов труда, отдельных категорий работников). Проверить право на льготу можно в сервисе ФНС «Справочная информация о ставках и льготах по имущественным налогам». Если льгота положена, подайте заявление через Личный кабинет, почтой или лично.
Кому положены налоговые льготы по имущественным налогам?
Для трех разных налогов есть разные льготные категории, но в большинстве своем они совпадают. Самая большая категория - это пенсионеры, также льготами пользуются так называемые предпенсионеры, инвалиды, ветераны боевых действий, участники специальной военной операции.
У них есть преимущества, но под льготы попадает не все, а только один объект каждого вида.
Налог на имущество ФЛ (базовые льготы закреплены в ст.407 НК РФ, также дополнительные льготы устанавливаются на уровне местных органов власти поэтому в разных населенных пунктах льготы могут отличаться)
Льгота предоставляется на один объект недвижимости каждого вида (квартира, часть квартиры или комната; жилой дом или часть жилого дома; гараж или машино-место). То есть, если вы льготник (по налогу на имущество) и у вас есть две квартиры, то налогом облагается только одна квартира, причем та, на которую налог меньше. Если вы не заявили о выборе объекта для льготы, мы по умолчанию выбираем то, что выгоднее плательщику.
Кроме того, на федеральном уровне в отношении объектов имущества предусмотрены налоговые вычеты для всех граждан. Для квартиры (части жилого дома) кадастровая стоимость уменьшается на величину кадастровой стоимости 20 кв.м. общей площади объекта, для комнаты (части квартиры) - на стоимость 10 кв.м., для жилого дома - на стоимость 50 кв.м.
Налог на землю ФЛ (базовые льготы закреплены в ст.391 НК РФ, также дополнительные льготы устанавливаются на уровне местных органов власти поэтому в разных населенных пунктах льготы могут отличаться)
По земельному налогу предусмотрен федеральный вычет шести соток. То есть если площадь участка больше, то он налогом облагается (с учетом вычета шести соток), если меньше, то не облагается (например, если участок 10 соток, то посчитают только за 4 сотки 10-6=4)). Есть также местные льготы.
Льготы по транспортному налогу на территории Краснодарского края установлены краевым законом от 26.11.2003 № 639-КЗ. Льгота предоставляется только по одному транспортному средству - легковому автомобилю (мощностью до 150 л.с.), лодке (мощностью до 20 л.с.) или мотоциклу (мотороллеру) (мощностью до 35 л.с.).
К льготным категориям относятся, например, лица, достигшие 55 лет женщины и 60 лет мужчины, которые уплачивают налог в размере 50% по автомобилям легковым с мощностью до 150 лошадиных сил.
Герои Российской Федерации, Герои Кубани, ветераны боевых действий, один из родителей в многодетной семье – полностью освобождаются от уплаты транспортного налога (по автомобилям легковым с мощностью до 150 лошадиных сил).
С полным перечнем льгот, действующих в конкретном муниципальном образовании, можно ознакомиться в электронном сервисе «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России.
Льготы участникам СВО. Участники СВО и члены их семей освобождаются от уплаты:
- налога на имущество в отношении одного объекта налогообложения каждого вида (квартиры, части квартиры или комнаты; жилого дома или части жилого дома; помещения или сооружения; хозяйственного строения или сооружения; гаража или машино-места);
- транспортного налога в отношении одного наземного транспортного средства независимо от мощности ТС (исключение легковые автомобили, включенные в перечень дорогостоящих Минпромторгом, а также водных (за исключением моторных лодок) и воздушных транспортных средств);
По земельному налогу льгота предоставляется ветеранам и инвалидам боевых действий, а также участникам СВО и членам их семьи на величину кадастровой стоимости 600 кв. м. площади одного земельного участка.
Для применения льгот периодом участия в СВО признается календарный год, в течение которого лицо было привлечено к участию в СВО, независимо от срока такого участия в течение этого года.
Льготы предоставляются в беззаявительном порядке при наличии у налогового органа сведений, поступающих из социального фонда и военных ФОИВов. Также налогоплательщик может представить в налоговый орган заявление любым способом: через «Личный кабинет для физических лиц» на сайте ФНС России, МФЦ, по почте или лично.
По налогу на имущество и земельному налогу могут быть предоставлены дополнительные льготы местными органами власти. Узнать о них можно на сайте ФНС России в сервисе «Справочная информация о ставках и льготах по имущественным налогам».
О других преференциях для мобилизованных граждан и их бизнеса можно узнать в разделе «Налогообложение в период частичной мобилизации».
Свежее из рубрики